


****
发布于2026-09-04 01:18:11
 9270
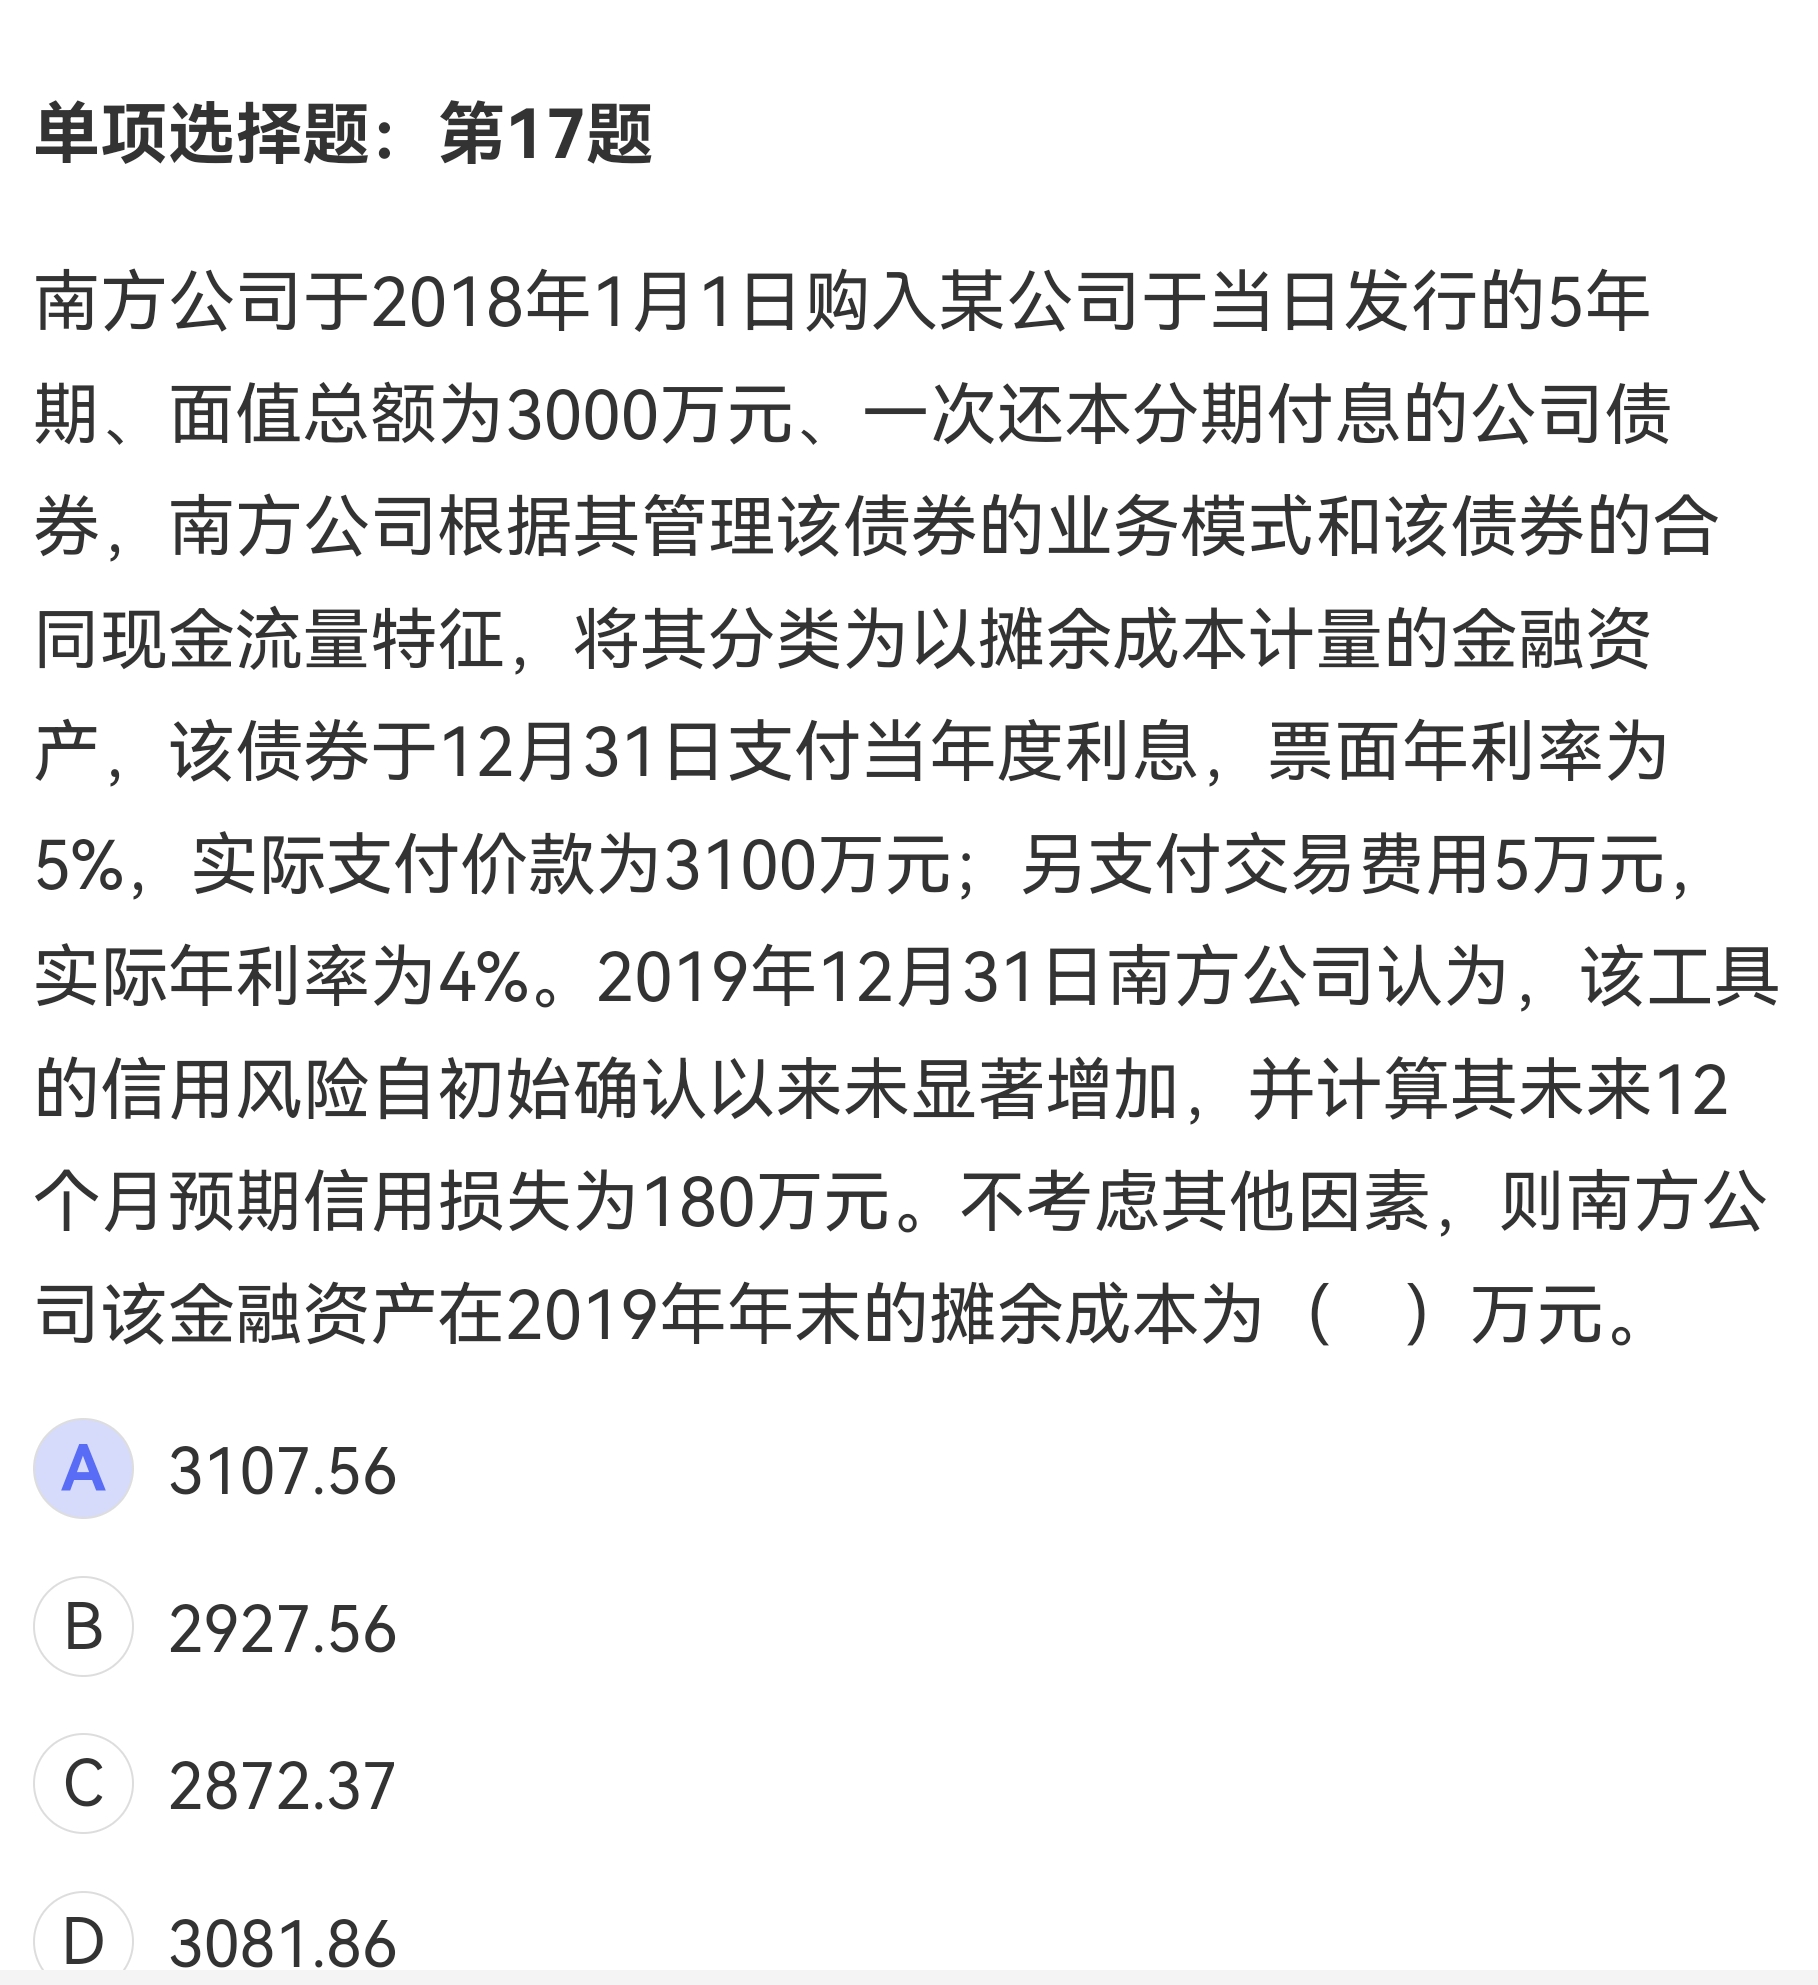
老师,您好,请问一下不是得要出售的时候才考虑减值吗?


杰林教育
回答于 2026-09-04 06:11:03
<p>不是的,根据新金融工具准则,以摊余成本计量的金融资产(债权投资)采用<strong>预期信用损失法</strong>,不需要等到出售,只要信用风险发生变化就需要计提减值。</p><br><p>且<strong>摊余成本的定义</strong>是:初始确认金额扣除已偿还本金、加上/减去累计摊销额、<strong>并扣除累计计提的损失准备</strong>。</p><br><p><strong>计算过程如下:</strong></p><br><ol><br><li><br><strong>2018年末账面余额</strong>(未扣减值):$3105(3100+5) × (1+4%) - 3000 × 5% = 3079.2$ 万元。</li><br><li><br><strong>2019年末账面余额</strong>(未扣减值):$3079.2 × (1+4%) - 3000 × 5% = 3052.368$ 万元。</li><br><li><br><strong>2019年末摊余成本</strong>:需扣除减值准备,$3052.368 - 180 = 2872.368 ≈ 2872.37$ 万元。</li><br></ol><br><p>故正确答案为 <strong>C</strong>。</p><br>
推荐问题


2026-09-04 00:12:19
2026-09-03 22:18:48
2026-09-03 19:05:44
2026-09-03 17:44:52
2026-09-03 15:14:21


-
业内新闻
关于征求《农村集体经济组织会计制… -
头条新闻
税务人员的火眼金睛 -
做账资讯
2020年最后一起房地产账务处理即将…

我要提问
每个问题请间隔5分钟,未购课仅能提交3次问题


 客服热线

 微信客服
 QQ客服


